Acheter en 2026 : et si votre projet était plus accessible que vous ne le pensez ?
Entre les taux de crédit, le coût de la vie et les incertitudes économiques, beaucoup de personnes hésitent aujourd'hui à franchir le pas.
J'entends régulièrement :
« Jean-Pierre, j'aimerais acheter… mais je pense que ce n'est plus possible pour moi. »
Pourtant, avant d'abandonner un projet immobilier, il faut commencer par faire les calculs.
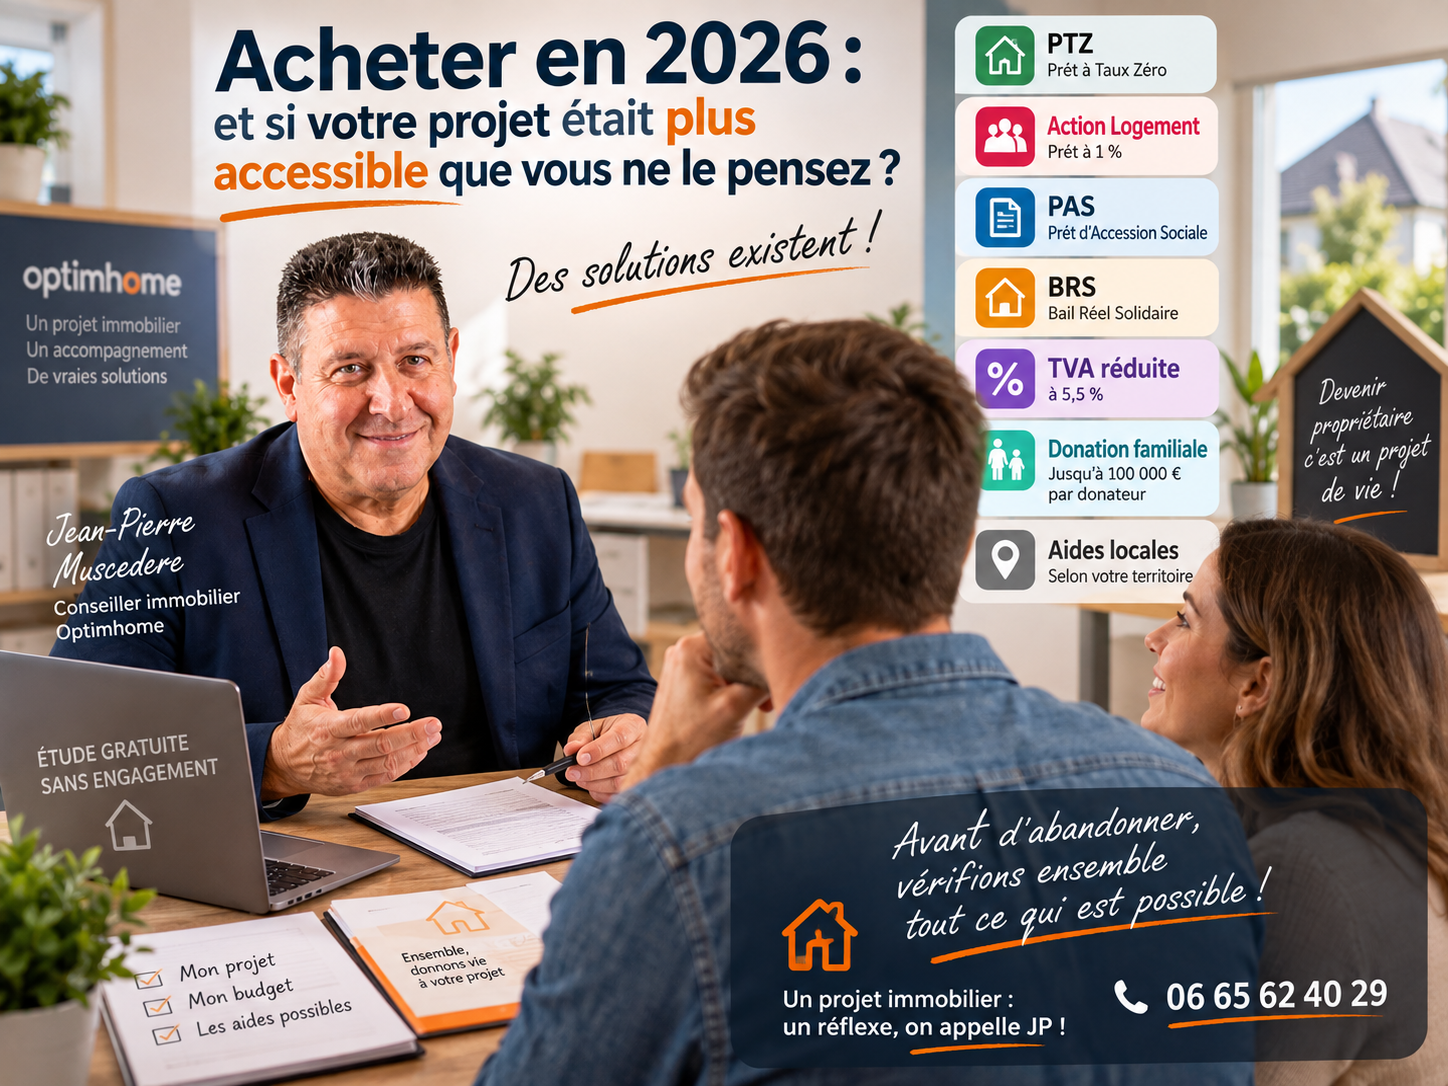
Car en 2026, plusieurs dispositifs peuvent encore faciliter l'accession à la propriété : Prêt à Taux Zéro (PTZ), prêt Action Logement, Prêt d'Accession Sociale (PAS), Bail Réel Solidaire (BRS), TVA réduite, aides locales ou encore certaines donations familiales.
Et plusieurs de ces solutions peuvent, selon les situations, être combinées.
L'objectif de cet article n'est donc pas de vous dire :
« Il faut absolument acheter maintenant. »
Mais plutôt :
« Avant de renoncer, vérifions ce qui est réellement possible. »
🔑 1. Le Prêt à Taux Zéro (PTZ)
Le PTZ reste l'un des principaux dispositifs permettant de faciliter l'accession à la propriété.
Son principe est particulièrement intéressant : une partie de votre acquisition est financée sans intérêts, en complément d'un autre prêt immobilier.
Depuis le 1er avril 2025, le PTZ dans le neuf a été étendu à l'ensemble du territoire, aussi bien pour les appartements que pour les maisons individuelles.
Dans l'ancien, le PTZ reste également accessible sous certaines conditions, notamment pour des logements situés en zones B2 ou C et nécessitant des travaux répondant aux critères du dispositif.
Pour en bénéficier, il faut notamment respecter des conditions de ressources et, sauf exceptions prévues par la réglementation, ne pas avoir été propriétaire de sa résidence principale au cours des deux années précédentes.
Le montant dépend de plusieurs éléments :
- vos revenus ;
- la composition de votre foyer ;
- la localisation du logement ;
- la nature de l'opération ;
- le coût de votre projet.
Le PTZ peut donc modifier sensiblement l'équilibre d'un plan de financement.
💶 2. Le prêt Accession Action Logement
Autre dispositif à connaître : le prêt Accession Action Logement.
Sous réserve d'éligibilité, il peut atteindre 30 000 €, avec un taux nominal fixe de 1 % hors assurance obligatoire et une durée pouvant aller jusqu'à 25 ans.
Il est destiné à certaines opérations, notamment l'achat d'un logement neuf, la construction ou l'acquisition d'un logement HLM ancien.
Il ne faut donc pas considérer que tous les achats dans l'ancien permettent automatiquement d'en bénéficier.
C'est précisément pour cette raison qu'un projet doit être étudié individuellement.
🏡 3. Le Prêt d'Accession Sociale (PAS)
Le PAS est destiné aux ménages dont les ressources ne dépassent pas certains plafonds.
Il permet de financer l'acquisition ou la construction d'une résidence principale dans un cadre réglementé.
Les conditions dépendent notamment :
- des ressources du ménage ;
- du nombre de personnes destinées à occuper le logement ;
- de la localisation du bien.
C'est une piste qui mérite d'être étudiée lorsqu'un financement immobilier classique devient difficile à équilibrer.
🔑 4. Le Bail Réel Solidaire : devenir propriétaire autrement
Le Bail Réel Solidaire (BRS) repose sur un principe différent de l'achat immobilier traditionnel :
vous achetez le logement, mais pas le terrain.
Le foncier appartient à un Organisme de Foncier Solidaire, tandis que vous devenez propriétaire du bâti et versez une redevance pour le terrain.
Cette dissociation entre le foncier et le logement permet de proposer, dans certains secteurs, des prix d'acquisition sensiblement inférieurs à ceux du marché classique.
Le dispositif est notamment soumis à des plafonds de ressources et le logement doit être occupé en résidence principale.
Dans les secteurs où les prix immobiliers rendent l'accession difficile, c'est une solution qu'il ne faut pas forcément écarter.
💰 5. La TVA réduite à 5,5 %
Certains logements neufs situés dans des secteurs éligibles peuvent bénéficier d'une TVA réduite à 5,5 %, sous conditions.
C'est notamment le cas de certaines opérations situées dans ou à proximité de quartiers prioritaires de la politique de la ville ou liées à des programmes de rénovation urbaine.
La différence avec le taux normal de TVA peut représenter une économie importante sur le prix d'acquisition.
Selon les situations, ce dispositif peut également être associé au PTZ.
👨👩👧 6. Une aide familiale peut parfois débloquer un projet
C'est également un dispositif à connaître en 2026.
Une mesure temporaire permet, sous certaines conditions, une exonération de droits de donation pour des sommes d'argent destinées notamment à financer l'acquisition d'un logement neuf ou en VEFA, ou certains projets de construction.
Cette mesure est prévue jusqu'au 31 décembre 2026.
L'exonération peut atteindre 100 000 € par donateur, dans la limite globale prévue par la réglementation.
Pour les familles qui envisageaient déjà d'aider un enfant ou un proche à devenir propriétaire, il peut être intéressant d'en parler avec un notaire afin d'étudier précisément la situation.
📍 7. Et les aides locales ?
C'est probablement l'un des aspects les plus méconnus.
Selon les territoires, certaines collectivités peuvent proposer leurs propres dispositifs d'aide à l'accession.
Il peut s'agir, selon les communes et les périodes, de prêts complémentaires, d'aides financières ou de programmes d'accession à prix maîtrisé.
Les dispositifs évoluent et ne sont évidemment pas identiques partout.
L'ADIL et l'ANIL constituent notamment de bonnes sources d'information pour vérifier les aides disponibles en fonction de la localisation du projet.
🔄 Peut-on cumuler plusieurs aides ?
Dans certaines situations, oui.
Un financement immobilier peut par exemple associer :
un prêt bancaire principal + un PTZ + certaines aides ou certains prêts complémentaires.
Et c'est précisément là que les choses deviennent intéressantes.
Car deux personnes disposant de revenus similaires ne disposent pas nécessairement de la même capacité d'achat.
L'apport, l'âge, la situation professionnelle, les charges, la composition du foyer, le type de logement, sa localisation, les travaux éventuels et les aides disponibles peuvent complètement modifier le résultat.
❌ Avant d'abandonner votre projet immobilier, faites-le étudier
C'est probablement le message le plus important de cet article.
Ne décidez pas seul que vous ne pouvez plus acheter.
Faites d'abord les calculs.
Dans le cadre de mon accompagnement immobilier, je travaille en étroite collaboration avec des courtiers partenaires.
Nous pouvons ainsi étudier votre projet, votre capacité de financement et les différentes solutions susceptibles de correspondre à votre situation.
Cette première approche peut être réalisée gratuitement et sans engagement.
Et lorsqu'un projet immobilier comporte également une problématique de rénovation énergétique, je peux vous orienter vers mes partenaires afin d'étudier les travaux, les solutions envisageables et leur intégration dans votre projet global.
Car mon métier ne consiste pas simplement à vous ouvrir la porte d'une maison.
Mon rôle est de vous accompagner de A à Z et de m'entourer des bons professionnels lorsque votre projet le nécessite.
Vous aviez mis votre projet d'achat de côté ces derniers mois parce que vous pensiez que votre budget ne suffisait plus ?
Avant de le ranger définitivement dans un tiroir, parlons-en.
Il existe peut-être une solution que vous n'aviez tout simplement pas envisagée.
📞 Vous avez un projet immobilier dans l'Oise ?
Vous souhaitez acheter, vendre ou simplement savoir ce qui est réellement envisageable avec votre budget ?
Parlons-en.
Un projet immobilier : un réflexe, on appelle JP !
Jean-Pierre Muscedere
Conseiller immobilier indépendant Optimhome
📞 06 65 62 40 29
Sources
Cet article a notamment été réalisé à partir des informations publiées par Medhi Salah – Logic-Immo, le 30 juin 2026, dans l'article :
« Quelles aides pour l'achat d'un bien immobilier ? Le guide complet »
Les informations ont été complétées et actualisées à partir des informations disponibles auprès des organismes officiels concernés, notamment Service-Public.fr et Action Logement.
Source principale : Medhi Salah – Logic-Immo – 30 juin 2026.
Les dispositifs, montants, taux, plafonds et conditions d'éligibilité peuvent évoluer et dépendent de la situation personnelle de chaque acquéreur et de la nature de l'opération. Cet article a une vocation informative et ne remplace pas l'étude personnalisée d'un établissement prêteur, d'un courtier, d'un notaire ou de l'organisme concerné.
© Jean-Pierre Muscedere – 2026