Retrait gonflement des argiles (RGA) : le risque à vérifier avant achat
Le retrait-gonflement des argiles (RGA) est un phénomène géologique qui fait alterner rétraction et gonflement des sols argileux selon leur teneur en eau, provoquant fissures et désordres sur les fondations des maisons. En France, plus d'une commune sur deux est aujourd'hui concernée par un aléa RGA moyen ou fort, un chiffre en hausse constante avec le réchauffement climatique et la multiplication des épisodes de sécheresse suivis de pluies intenses. Avant d'acheter, il est donc essentiel de vérifier l'exposition d'un bien via la carte Géorisques et l'état des risques naturels, miniers et technologiques (ErNMT), et d'en mesurer les conséquences sur l'assurance, la négociation du prix et les diagnostics à demander.
A retenir
• Le RGA touche des millions de maisons individuelles construites sur sols argileux, avec un risque accru par le changement climatique.
• L'ErNMT, document obligatoire annexé à toute promesse de vente, permet de connaître le niveau d'exposition du bien.
• Une maison en zone d'aléa fort n'est pas forcément à éviter, mais elle impose des vérifications techniques et peut justifier une négociation du prix.
• Se faire accompagner par unconseiller immobilier Optimhomeaide à anticiper ces points dès la visite et à sécuriser la transaction.
Comprendre le phénomène de retrait-gonflement des argiles
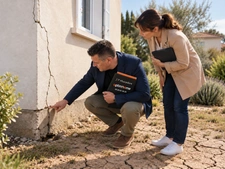
Les sols argileux ont la particularité de changer de volume en fonction de leur teneur en eau. En période de sécheresse prolongée, l'argile perd son humidité, se rétracte et se fissure en profondeur. Lorsque les pluies reviennent, elle regonfle en absorbant l'eau. Cette alternance de mouvements exerce des contraintes mécaniques sur les fondations des bâtiments, qui n'ont pas été conçues pour absorber ces variations. Les conséquences les plus visibles sont des fissures en façade, souvent en escalier autour des ouvertures, des décollements entre la maison et une extension, ou encore des désordres sur les canalisations enterrées.
Toutes les habitations ne sont pas égales face à ce risque. Les maisons individuelles avec fondations superficielles, construites avant les années 2000 sur des sols argileux, sont les plus vulnérables. Les immeubles collectifs, généralement dotés de fondations plus profondes, sont globalement moins exposés, même si certains cas existent.
Un risque en nette recrudescence avec le changement climatique
Le RGA n'est pas un phénomène nouveau, mais son intensité et sa fréquence augmentent depuis une dizaine d'années. Le changement climatique multiplie les épisodes de sécheresse estivale, tout en concentrant les précipitations sur des périodes plus courtes et plus intenses. Cette alternance brutale entre sols très secs et sols gorgés d'eau accélère les cycles de rétraction-gonflement et aggrave les dégâts sur les fondations.
Les compagnies d'assurance et les pouvoirs publics considèrent désormais le RGA comme l'un des principaux risques climatiques pour l'habitat individuel en France, aux côtés des inondations. Plusieurs régions historiquement peu concernées, notamment dans le nord et l'ouest du pays, voient apparaître de nouvelles zones d'aléa moyen à fort, à mesure que les sécheresses s'intensifient. Ce contexte rend la vérification du risque argileux incontournable pour tout projet d'achat, y compris dans des secteurs jusqu'ici jugés peu exposés.
Comment vérifier l'exposition d'un bien avant d'acheter
La carte Géorisques, premier réflexe
Le site officiel Géorisques, mis à disposition par le Ministère de la Transition écologique, permet de consulter gratuitement la carte d'exposition au retrait-gonflement des argiles pour n'importe quelle adresse en France. Le niveau d'aléa y est classé en trois catégories : faible, moyen ou fort. Il suffit de renseigner l'adresse du bien pour obtenir une première indication fiable, à croiser ensuite avec d'autres sources.
L'ErNMT, un document obligatoire à la vente
L'état des risques naturels, miniers et technologiques (ErNMT) est un document que le vendeur doit obligatoirement fournir à l'acquéreur, annexé à la promesse ou au compromis de vente. Il détaille l'ensemble des risques naturels et technologiques auxquels le bien est exposé, dont le RGA lorsque la commune est concernée. Ce document doit dater de moins de six mois au moment de la signature. Son absence ou son inexactitude peut engager la responsabilité du vendeur et permettre à l'acheteur de demander une réduction du prix, voire l'annulation de la vente dans certains cas.
• Demandez l'ErNMT dès la visite, avant toute offre d'achat.
• Vérifiez la cohérence entre l'ErNMT et la carte Géorisques.
• Interrogez le vendeur sur d'éventuels sinistres passés liés à la sécheresse.
• Consultez le plan de prévention des risques (PPR) de la commune s'il existe.
Pour affiner votre projet et comparer plusieurs biens en toute connaissance de cause, uneestimation immobilière en lignevous donne un premier repère de valeur, à ajuster ensuite selon le niveau de risque identifié.
Impact sur l'assurance habitation et la garantie catastrophe naturelle
Le RGA est couvert par la garantie catastrophe naturelle des contrats d'assurance habitation multirisque, mais son activation obéit à des règles strictes. Contrairement à une inondation ou une tempête, la sécheresse géotechnique doit faire l'objet d'un arrêté interministériel de reconnaissance de l'état de catastrophe naturelle pour la commune concernée, sur une période donnée. Sans cet arrêté, les dommages liés au RGA ne sont pas indemnisables au titre de cette garantie, même si le sinistre est bien réel.
Cette spécificité explique pourquoi de nombreux propriétaires touchés par des fissures dues à la sécheresse rencontrent des difficultés pour obtenir une indemnisation rapide. Les procédures de reconnaissance peuvent prendre plusieurs mois, voire plusieurs années, et les franchises applicables sont généralement plus élevées que pour les autres catastrophes naturelles. Pour un acquéreur, il est donc utile de vérifier si la commune a déjà fait l'objet d'arrêtés de catastrophe naturelle liés à la sécheresse par le passé, ce qui peut être un indicateur de vulnérabilité du secteur.
Mesures préventives et constructives contre le RGA
Plusieurs dispositions techniques permettent de limiter les effets du retrait-gonflement des argiles sur une construction, qu'il s'agisse d'un bien existant ou d'un projet de construction neuve.
• Des fondations profondes, ancrées au-delà de la zone d'influence des variations d'humidité du sol.
• Un trottoir périphérique étanche autour de la maison, qui limite l'infiltration d'eau à proximité immédiate des fondations.
• Un éloignement suffisant des arbres et arbustes à fort pouvoir absorbant, dont les racines assèchent le sol en profondeur.
• Une gestion maîtrisée des eaux pluviales, avec des descentes de gouttières raccordées loin des fondations.
• Un chaînage horizontal et vertical renforcé sur les constructions existantes situées en zone d'aléa fort.
Depuis 2020, la réglementation impose des études géotechniques préalables pour les constructions neuves situées en zone d'exposition moyenne ou forte, avec des règles constructives adaptées. Pour un bien ancien, ces dispositifs ne sont pas toujours présents, ce qui justifie une vigilance particulière lors de l'achat.
Conséquences sur la négociation du prix et les diagnostics à demander
Un bien situé en zone d'aléa RGA moyen ou fort n'est pas nécessairement à écarter, mais cette information doit être intégrée dans la négociation. La présence de fissures existantes, même anciennes et stabilisées, mérite un examen attentif : leur forme, leur emplacement et leur évolution donnent des indications sur l'origine du désordre. En cas de doute, il est recommandé de faire réaliser une étude de sol ou un diagnostic structurel par un bureau d'études géotechniques avant de finaliser l'achat.
Ce diagnostic complémentaire, bien que non obligatoire dans tous les cas, peut coûter quelques centaines d'euros mais évite de mauvaises surprises après la signature. Ses conclusions peuvent aussi servir d'argument de négociation : un risque avéré, des fissures actives ou l'absence de dispositif préventif adapté justifient souvent une baisse de prix pour couvrir de futurs travaux de confortement. À l'inverse, un bien déjà équipé de fondations renforcées ou ayant fait l'objet de travaux de reprise en sous-œuvre peut se négocier avec plus de sérénité. Dans tous les cas, unconseiller immobilier Optimhomepeut vous orienter vers les bons interlocuteurs techniques et vous aider à intégrer ce paramètre dans votre offre d'achat.
Conclusion
Le retrait-gonflement des argiles est devenu un critère d'analyse incontournable pour tout achat immobilier en France, tant l'ampleur du phénomène s'est accrue avec le dérèglement climatique. Vérifier la carte Géorisques, exiger un ErNMT à jour et, le cas échéant, faire réaliser une étude de sol permet d'acheter en toute connaissance de cause et d'anticiper les coûts éventuels de prévention ou de réparation.
Ce risque ne doit pas être un frein systématique à l'achat, mais un élément de négociation et de vigilance. Pour explorer lesannonces immobilières Optimhomeen intégrant ce critère dès le départ, ou pour estimer un bien que vous souhaitez vendre en toute transparence, l'accompagnement d'un professionnel local reste le meilleur moyen de sécuriser votre projet.
FAQ
Comment savoir si ma future maison est en zone à risque RGA ?
Consultez gratuitement la carte d'exposition au retrait-gonflement des argiles sur le site Géorisques en renseignant l'adresse du bien. Ce niveau d'aléa doit également figurer dans l'état des risques naturels, miniers et technologiques (ErNMT) remis par le vendeur avant la vente.
L'ErNMT est-il vraiment obligatoire pour tous les biens ?
Oui, dès lors que la commune du bien est concernée par au moins un risque recensé, dont le RGA. Ce document doit être annexé à la promesse de vente et daté de moins de six mois, sous peine d'engager la responsabilité du vendeur.
Les fissures dues au RGA sont-elles toujours remboursées par l'assurance ?
Non, l'indemnisation dépend de la garantie catastrophe naturelle, qui n'est activée qu'après un arrêté interministériel reconnaissant l'état de catastrophe naturelle pour la commune et la période concernées. Sans cet arrêté, les dommages liés à la sécheresse ne sont pas couverts à ce titre.
Peut-on acheter une maison qui a déjà eu des fissures liées au RGA ?
C'est possible, à condition de faire évaluer l'origine et la stabilité des fissures par un professionnel avant l'achat. Si des travaux de confortement ont déjà été réalisés, cela peut même rassurer sur la solidité future du bien.
Quels travaux permettent de limiter le risque RGA sur une maison existante ?
Éloigner ou tailler les arbres proches des fondations, installer un trottoir périphérique étanche et bien gérer l'évacuation des eaux pluviales sont les mesures les plus accessibles. Dans les cas les plus sévères, une reprise en sous-œuvre des fondations peut être nécessaire.
Le risque RGA fait-il baisser la valeur d'un bien ?
Il peut peser sur le prix, surtout en zone d'aléa fort ou en présence de désordres visibles, mais il ne dévalorise pas systématiquement un bien correctement construit et entretenu. Une estimation précise, tenant compte de ce critère, permet de fixer un prix juste à l'achat comme à la vente.
Auteur de la publication
Fabrice DOBROWOLSKI, Directeur de l’animation du réseau Optimhome
« Profitez de mes conseils d'expert, basés sur de nombreuses années d'expérience dans l'immobilier, pour garantir la réussite de votre projet d'achat ou de vente. »